
进入 2026 年,国内会展经济延续复苏态势,但行业逻辑正在发生深刻变化:从过去单纯的 “规模扩张” 转向 “质量提升、专业细分、线上线下融合”。智能制造、工业自动化、机器人、数字工厂等领域展会表现活跃,成为拉动会展经济的重要增长极。
一、前三季度展会行业现状
1. 展会数量与规模稳步恢复
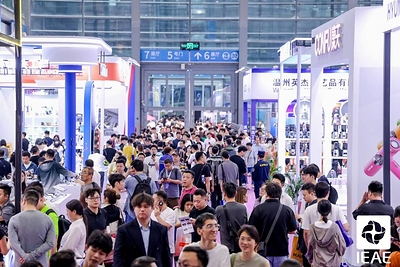
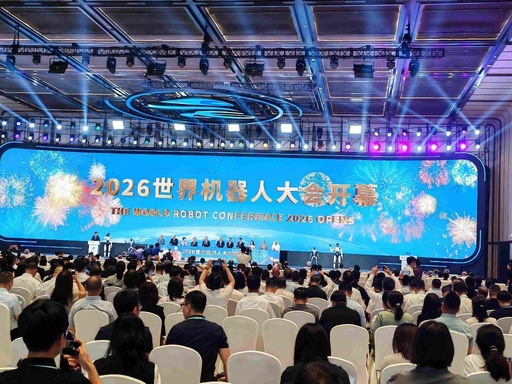
2026 年前三季度,全国多地展会陆续恢复常态化举办,北京、上海、广州、深圳、杭州、成都等城市继续发挥区域会展中心作用。制造业、科技类展会明显升温,企业参展意愿有所回升,尤其在智能制造、新能源、电子信息、工业装备等领域,专业展热度较高。
2. 专业化、细分趋势明显
过去综合性 “大而全” 的展会吸引力有所下降,行业更倾向于垂直细分领域的精准对接。智能制造展、机器人展、工业自动化展、电子元器件展、新能源装备展等专业展受到企业重视,参展商更关注观众质量、技术交流效果和订单转化能力。
3. 智能制造领域表现突出
智能制造相关展会成为前三季度亮点。工业机器人、数控装备、工业软件、AI 质检、数字孪生、智能物流等主题展区热度持续提升,头部企业、上市公司、专精特新企业集中展示最新技术成果,行业交流密度明显增强。
4. 数字化应用加速融入展会
线上预约、数字签到、精准匹配、直播探展、VR 云展等数字化工具被广泛应用。不少展会从 “线下为主” 升级为 “线上线下融合”,通过数字化手段延长展览周期,提升供需对接效率。
5. 行业竞争加剧,优胜劣汰加快
展会数量恢复的同时,同质化竞争也更加明显。品牌影响力强、观众资源稳定、产业基础扎实的展会继续保持优势;部分规模小、主题模糊、服务能力弱的展会则面临招商难、观众质量下降等问题,行业洗牌加速。
二、当前行业面临的主要挑战
1. 企业参展更趋理性
企业不再盲目追求 “广撒网”,而是更加重视参展投入产出比。预算审核更严,对展会的行业影响力、观众结构、媒体传播、成交效果提出更高要求。
2. 办展成本持续上升
场地搭建、物流运输、人员服务、宣传推广等成本上涨,压缩了主办方利润空间。同时,参展商对展台设计、数字化服务、现场活动组织的要求也在提高,倒逼展会服务升级。
3. 区域与题材分化明显
一线城市和产业集中区域展会资源更集中,部分二三线城市展会面临流量不足问题;智能制造、新能源等热门题材热度高,部分传统题材展会增长乏力。
三、四季度展会市场展望
1. 年底展会集中释放,行业进入收官旺季
每年四季度都是展会集中举办期,叠加年底企业预算收尾、年度新品发布、次年市场布局等因素,制造业展会有望迎来新一轮高峰。智能制造、工业自动化、电子制造、机器人等领域展会预计继续领跑。
2. 专业展、精品展更受青睐
四季度企业更倾向选择行业地位明确、观众质量高、活动体系成熟的专业展会。主题聚焦、定位清晰、配套论坛丰富的展会,将获得更多企业支持。
3. 供需对接成为核心竞争力
单纯展示产品已不够,展会主办方越来越需要承担 “精准匹配” 和 “交易撮合” 功能。四季度展会预计更重视供需对接会、新品发布会、技术研讨会、采购商专场等活动。
4. 智能制造主题仍将是热点
智能制造、工业机器人、AI + 制造、数字工厂、工业互联网等题材仍具备较强吸引力。相关展会预计吸引大量制造业企业、系统集成商、经销商、采购商和专业观众参与。
5. 展会向高质量、品牌化发展
未来展会行业将从 “数量增长” 转向 “质量增长”。主办方需要提升品牌运营能力、专业服务能力和数字化运营能力,才能在激烈竞争中保持优势。
总体来看,2026 年前三季度展会行业已进入恢复后的调整升级期,行业不再简单追求场次和规模,而是更加重视专业化、市场化和实际效果。四季度随着年底需求集中释放,智能制造相关展会有望迎来新一轮活跃期。
对于制造企业而言,应结合自身市场策略,选择行业影响力强、观众结构匹配、活动组织完善的展会进行重点布局;对于会展主办方而言,则需持续提升展会品质、专业服务和精准对接能力,推动会展经济向高质量发展。


 加载中,请稍侯......
精彩评论