
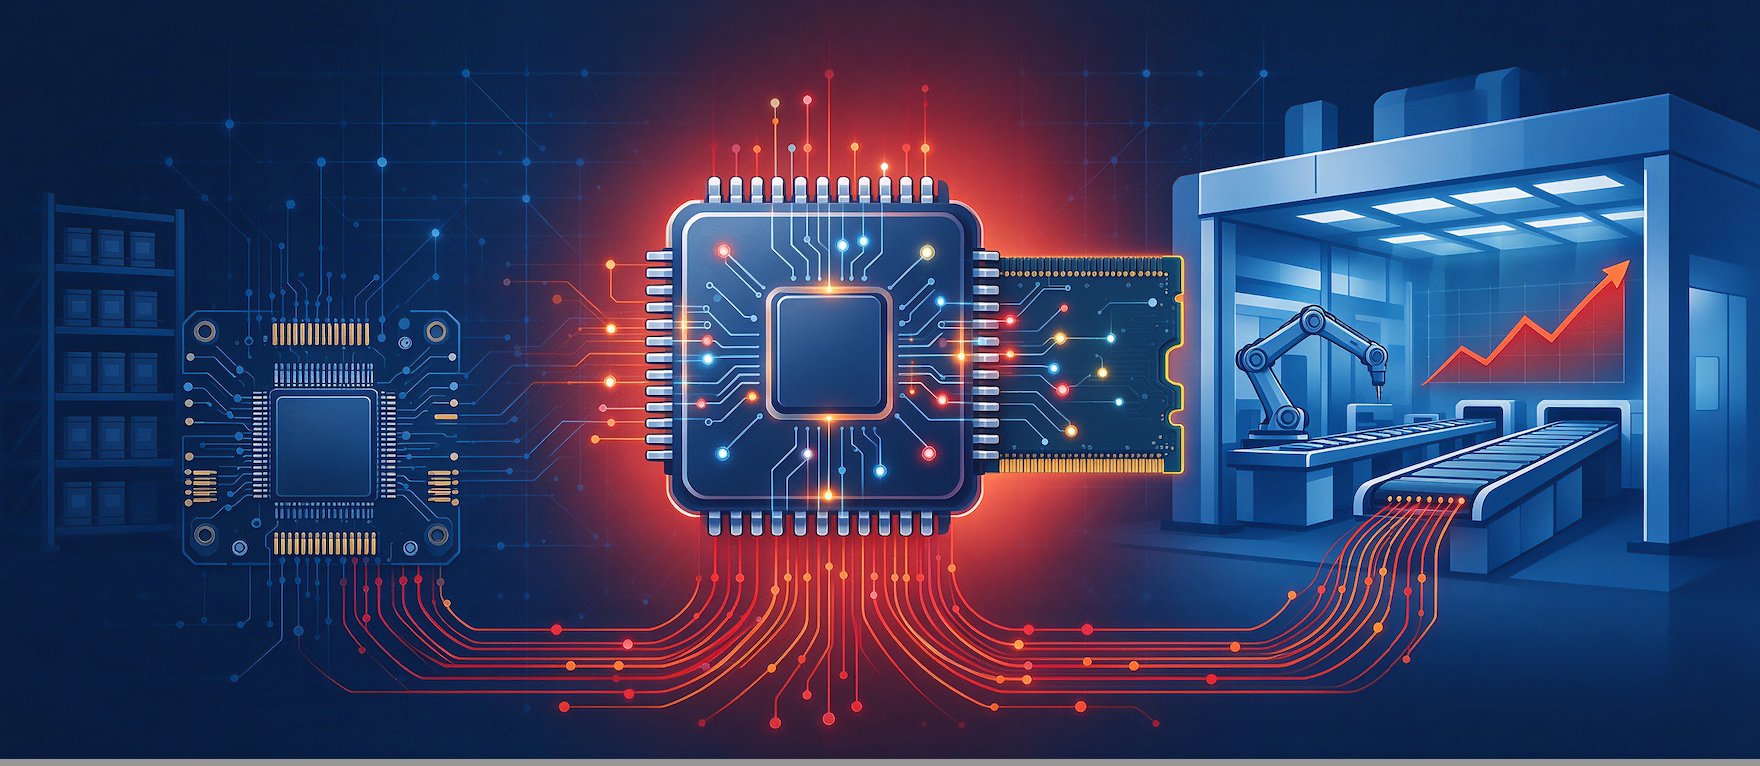
受 AI 算力需求爆发拉动,全球存储芯片产能大量向 HBM 高带宽内存倾斜,消费级、工业级 DRAM、NAND 闪存供给持续收紧,内存价格开启一轮大幅上涨周期。存储作为电子制造、智能装备的基础核心元器件,涨价浪潮正沿着供应链层层向下传导,从消费电子蔓延至工业自动化、机器人、智能汽车、工控设备等众多制造赛道,国内制造业正面临一场严峻的成本考验。
一、涨价浪潮,多制造赛道承压
1、消费电子制造业:成本抬升,市场需求承压
内存、闪存占据手机、PC 整机物料成本的 10%-20%,价格暴涨直接挤压终端厂商利润空间。面对成本压力,部分企业选择上调终端售价,也有厂商通过调整存储配置、优化产品结构消化压力。成本上涨带来连锁反应,消费者设备换机周期被拉长,中低端产品市场出货承压,行业资源进一步向具备供应链规模优势的头部企业集中,中小厂商生存压力加剧。
2、汽车制造:智能座舱与智驾系统成本陡增
智能汽车的座舱、自动驾驶系统对大容量存储依赖度持续走高。内存涨价直接抬高整车物料成本,部分车型存储相关成本增加数千元。而国内汽车市场竞争白热化,车企不敢轻易大规模涨价,只能依靠内部降本消化压力;部分企业被迫在非核心模块缩减存储规格,在成本、性能之间艰难权衡。
3、工业装备、机器人、工控领域:利基存储缺货,改造成本高昂
相较于消费级产品,工业制造领域的影响更具特殊性。PLC、数控机床、工业机器人、医疗设备服役周期可达 15‑20 年,大量设备长期使用 DDR2、DDR3 等老款利基型存储芯片。 海外原厂缩减老旧制程产能,这类工业专用存储不仅涨价,还出现供货紧缺。工业设备更换新一代内存,需要重新完成全套软硬件适配、可靠性、合规认证,改造成本极高,很多工厂存量产线只能高价采购旧规格芯片维持生产,设备维护、设备更新成本显著上升。 新一代人形机器人、服务机器人、智能制造终端同样需要嵌入式存储,存储成本上涨,直接压缩机器人整机企业的利润,延缓部分新品迭代落地节奏。
4、通用设备与物联网制造:中小企业压力凸显
安防设备、智能家居、物联网终端硬件企业,大多属于薄利行业。存储涨价之后,中小企业既没有足够议价能力向上游压价,又不能随意提高终端产品售价,利润被双向挤压,部分项目被迫推迟落地,新品研发节奏放缓。
二、涨价背后的深层产业问题
本轮内存涨价,不只是简单的供需周期波动,更是全球供应链格局变化的集中体现。 海外存储大厂优先把晶圆产能投向利润率更高的 AI 服务器 HBM 产品,挤压传统 DRAM、NAND 产能供给;全球存储芯片市场高度集中,国内制造业大部分存储元器件依赖外部采购,周期波动之下,国内制造企业被动承受价格冲击,供应链安全风险进一步显现。
同时也可以看到,大小企业抗风险能力分化明显:头部企业可以通过长期锁单、规模采购对冲风险;大量中小制造企业缺少稳定供货渠道,更容易遭遇缺货、涨价双重打击。
三、制造业如何积极应对存储涨价冲击
面对持续的行业周期,制造企业不能被动承受成本压力,可以从供应链、产品设计、国产化布局多维度寻找解决方案:
优化供应链管理,长协锁价分散风险 梳理物料 BOM 清单,针对存储关键元器件建立安全库存;有条件的企业与供应商签订长期供货协议锁定产能;拓展多元供货渠道,避免单一供应商依赖,平抑周期波动风险。
产品方案与软件算法优化,降低硬件依赖 通过软件优化、内存调度算法提升存储利用效率;在产品设计阶段合理规划存储规格,避免盲目追求超大内存配置;探索模块化设计,部分存储做成可选配模块,兼顾性能与成本,用技术手段减少对高价内存的硬性依赖。
把握国产替代窗口期,培育本土供应链 海外产能转向高端 AI 存储,给国内存储产业带来发展窗口期。制造企业可以逐步导入国产工业级、消费级存储产品,开展联合适配与可靠性验证,推动本土存储产业链成熟,降低外部供应链风险。
调整产品结构,提升产品附加值 企业适度向高附加值产品倾斜,通过技术升级、功能迭代提升整机价值,用产品溢价消化上游元器件涨价带来的成本压力,避免陷入低价同质化竞争。
结语
内存涨价周期给国内制造业敲响警钟:核心元器件供应链安全,是智能制造高质量发展的基石。短期看,企业需要练好内功,做好成本管控与供应链风险对冲;长远来看,突破存储领域关键技术、构建自主可控、安全稳定的产业链条,才是国内制造业穿越行业周期的根本路径。
未来,随着国产存储技术持续迭代,上下游协同不断加深,我国制造产业将进一步增强面对全球供应链波动的抗风险能力。
(慧聪智能制造网 产业观察)转载请注明出处
 加载中,请稍侯......
精彩评论