
当行业把大量目光聚焦在电机、减速器、灵巧手、大模型的时候,一个曾经被当成 “锦上添花” 的零部件,正在迎来商业化拐点 —— 机器人皮肤。
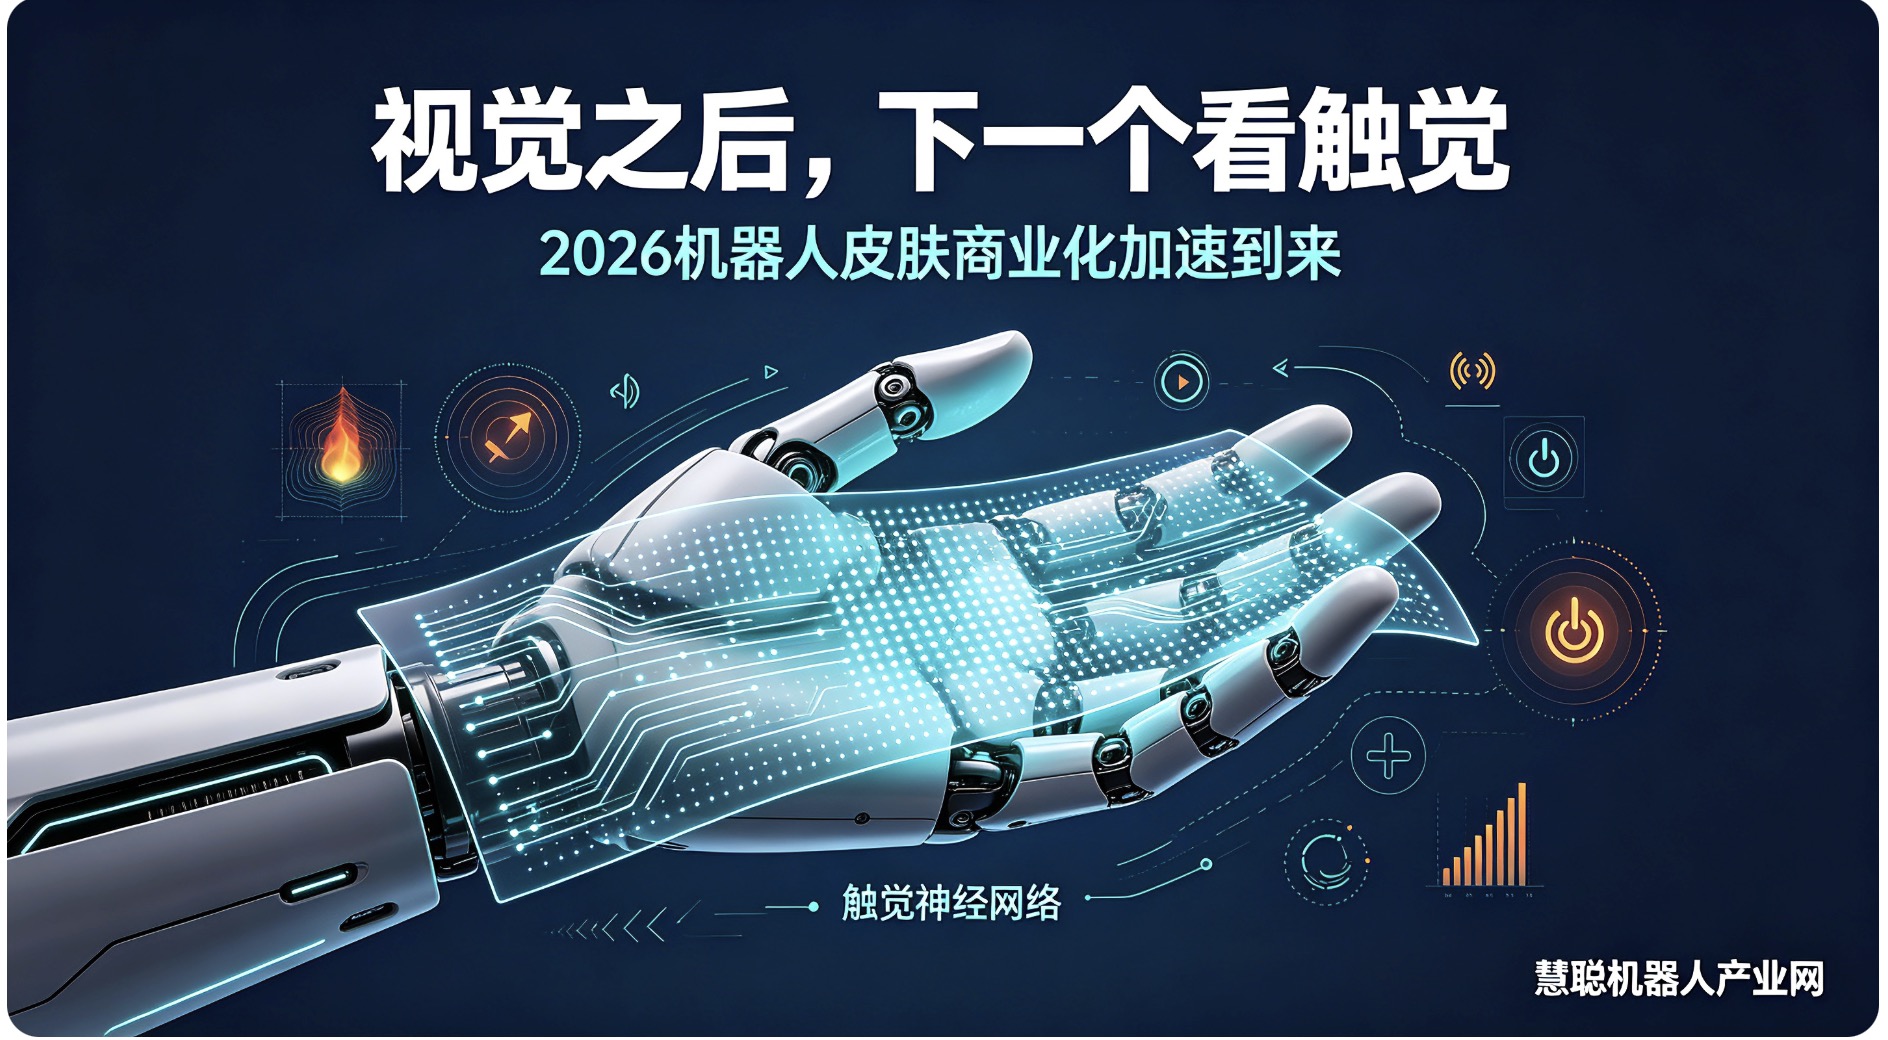
大众认知里,机器人皮肤往往等同于仿真硅胶外壳,追求外观酷似人类。但站在产业落地视角看,机器人皮肤分为防护外皮与电子传感皮肤两大路线,真正驱动 2026 订单爆发的,是具备压力、温度、滑觉采集能力的柔性电子皮肤,它补齐机器人除视觉之外最重要的物理感知能力。
摄像头与激光雷达,给机器人一双 “眼睛”,让它看见世界;而电子皮肤,相当于遍布机身的触觉神经,让机器人可以触摸世界、感知力度、分辨软硬,这也是具身智能真正走进现实场景不可缺少的硬件底座。
一、误区拆解:机器人皮肤不等于 “仿真人皮”
当前国内产业已经分化出两条完全不同的产品路线,二者定位、供应链、应用场景差异巨大:
防护仿生外皮 多由纺织、复合面料企业制造,侧重机身防护、防静电、缓冲碰撞、外观包裹,主要解决人机接触安全与整机外观,传感器并不是它的核心,适合整机外壳全覆盖,已经实现万套级批量交付。
柔性电子传感皮肤(电子皮肤) 以柔性薄膜传感器为核心,可感知压力、温度、摩擦力。主要部署在指尖、手掌、关节、机身易碰撞区域,让机器实现轻拿鸡蛋、精密装配、碰撞预警等操作。它不需要全身全覆盖,但对灵敏度、弯折寿命、信号稳定性有严苛工业级要求。
现实产业里,大量项目不需要全身仿真皮肤。很多工业协作机器人、服务机器人,仅需要在指尖、接触点位部署局部传感皮肤,就可以完成业务目标。一味追求全身高密度仿生皮肤,反而会推高整机成本,延缓商业化落地。“按需布点、局部优先” 正在成为很多整机厂的务实选型思路。
二、为什么是 2026 迎来商业化爆发?三重条件同时成熟
过去电子皮肤更多停留在高校实验室、展会样机演示。2026 订单集中释放,并不是单一技术的突然突破,而是下游需求、国产供应链、AI 训练需求三者共振的结果。
第一,人形、协作机器人从样机测试走向小批量落地,真实场景倒逼触觉能力。 无论是工业精密装配、易碎品分拣,还是服务机器人陪护、家政作业,仅依靠视觉会存在巨大短板:看得见物体,却不知道要用多大的力气抓取,容易出现捏碎物品、人机磕碰事故。整机厂商开始意识到,触觉不再是可选配件,而是真实场景落地的刚需零部件,采购需求快速释放,头部厂商半年累计交付突破 4 万套级别。
第二,国产柔性传感材料、薄膜印刷工艺实现量产跑通。 基础薄膜印刷工序已经可以自动化生产,摆脱过去实验室小批量手工制作模式。虽然传感器贴合、模组封装等精细工序依旧部分依赖人工,但国内供应链已经具备万套级别供货能力,不再完全受制于海外器件。纺织面料企业与传感器厂商跨界合作,加速防护外皮 + 传感模组一体化方案成熟。
第三,具身大模型训练,催生海量触觉数据采集需求。 具身智能不只需要图像数据,同样需要大量触碰、压力、摩擦的触觉样本。电子皮肤既是执行部件,也是数据采集硬件。越来越多科研机构、机器人企业采购电子皮肤用于数据集搭建,进一步扩大市场需求,形成 “硬件采集数据,数据反哺 AI 迭代,迭代后再拉动硬件采购” 的正向循环。
三、商业化落地场景:不只有人形机器人
机器人皮肤的价值边界,远不止于人形机器人。2026 年,多行业的 B 端应用正在同步打开市场空间:
工业协作机器人:机械臂部署局部电子皮肤,实现易碎工件分拣、精密装配,依靠触觉感知做力控微调,弥补纯视觉检测的盲区,降低生产损耗。
康复与假肢领域:电子皮肤赋予假肢触觉反馈,帮助使用者感知物体软硬轻重,提升穿戴体验。
服务与养老陪护机器人:接触人体时感知触碰力度,实现安全交互,避免磕碰老人,完成端水杯、整理物品等精细家政动作。
特种作业设备:救援、水下作业机器人,依靠触觉在光线不足的环境感知障碍物。
衍生赛道:触觉手套、VR 交互设备、智能座椅感知模块,同样复用电子皮肤底层技术,打开第二增长曲线。
四、冷静看待风口:产业仍绕不开的四大现实瓶颈
订单爆发不代表行业已经完全成熟,现阶段依旧存在不可忽视的产业痛点,也是上下游企业需要共同攻克的方向。
定制化程度高,标准化不足 不同整机厂商机器人外形尺寸、接口协议各不相同,电子皮肤大多需要针对性定制,很难直接通用互换,拉高研发与交付成本。基础防护外皮百元级别,高性能全身传感皮肤整套成本可达数千元,成本压力制约大规模普及。
耐用性与环境稳定性考验工业级应用 柔性薄膜反复弯折、摩擦之后容易出现信号漂移、性能衰减;在高低温、潮湿油污的工厂环境中,如何长期稳定工作,是产品从样机走向工业现场必须跨过的门槛。
软硬一体化门槛高,不只是做一片传感器膜 电子皮肤不等于单纯的薄膜硬件,还涉及信号采集、传输、算法解耦,需要和整机控制器、运动控制、大模型深度适配。很多硬件产品性能优秀,但缺少配套软件算法,到整机端无法发挥全部能力。软硬协同能力,成为供应商拉开差距的关键。
行业标准缺位 目前没有统一的行业规范,关于灵敏度、弯折寿命、防护等级、测试方法各家企业标准不一,整机选型对比难度较大,制约供应链规模化发展。
五、产业展望:未来的竞争逻辑
机器人皮肤赛道,正在经历一次认知迭代:从追求 “越像人越好”,转向 “解决真实业务问题优先”。
短期来看,局部布点、高性价比、高可靠性的方案,会优先实现大规模商用;高密度全身仿生电子皮肤,更多还将停留在高端样机、科研场景。中长期,随着整机放量、工艺迭代、行业标准逐步建立,成本有望持续下行。
对于上游零部件厂商:单纯提供薄膜硬件的模式会越来越卷,具备 “材料‑硬件‑算法‑场景适配” 一体化方案能力的企业,会拥有更强的市场竞争力。 对于整机厂商:不必盲目追逐极致的仿生外观,应当结合自身业务场景,理性定义触觉需求,平衡性能、成本、耐用性三者关系。
机器人产业已经走过只比拼电机、视觉的时代。触觉感知这一新基建,将决定下一代机器人能不能真正走进工厂、家庭与各类现实场景。
(转载请注明来源:慧聪智能制造网)
 加载中,请稍侯......
精彩评论